جستجو
قرارداد گازی ایران و روسیه

معادله گازی تهران–مسکو؛ فرصت «هاب انرژی» یا تله‌ی «وابستگی وارداتی»؟

چکیده: واردات گاز از روسیه در شرایط ناترازی شدید انرژی ایران و بن‌بست صادراتی مسکو، می‌تواند فرصتی راهبردی برای کاهش فشار بر صنایع و تقویت نقش ایران به‌عنوان هاب گازی منطقه باشد. با این حال، موفقیت این سیاست منوط به قیمت‌گذاری منطقی، پرهیز از مصرف یارانه‌ای داخلی و تمرکز بر سوآپ و صادرات مجدد است؛ در غیر این صورت، خطر تعمیق وابستگی انرژی و تضعیف سرمایه‌گذاری داخلی وجود دارد.

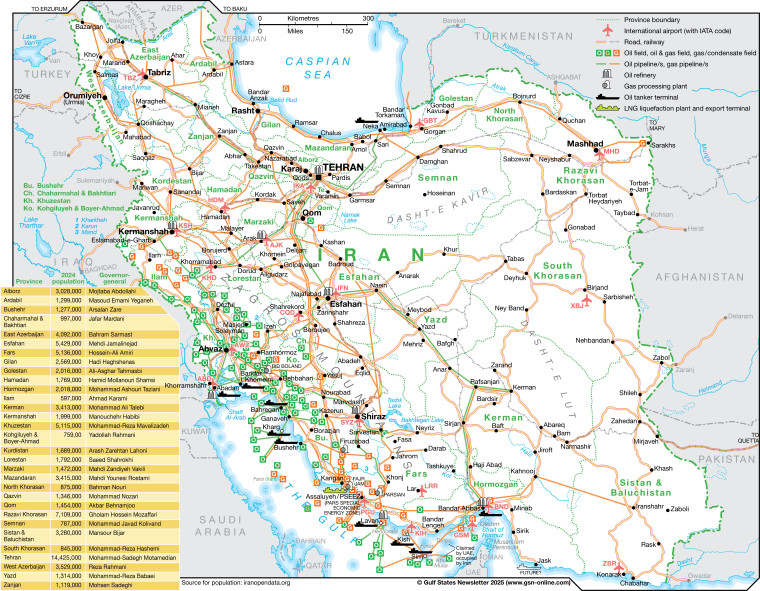
خطوط گازی ایران

اخیراً محسن پاک‌نژاد، وزیر نفت، از نهایی شدن قریب‌الوقوع قرارداد واردات گاز از روسیه خبر داد؛ خبری که می‌تواند نقطه عطفی در تاریخ انرژی ایران باشد. بر اساس این اظهارات، تفاهمات به مراحل پایانی رسیده و تنها بررسی چند بند محدود تا امضای قرارداد قطعی باقی مانده است. این توافق که احتمالاً شامل واردات روزانه تا ۳۰۰ میلیون مترمکعب (سالانه حدود ۱۱۰ میلیارد مترمکعب در افق نهایی) گاز خواهد بود، در شرایطی مطرح می‌شود که ایران با ناترازی شدید گاز در فصول سرد و روسیه با مازاد گاز ناشی از تحریم‌های اروپا دست‌وپنج نرم می‌کنند. اما آیا این قرارداد یک بازی «برد-برد» اقتصادی است یا دامی برای تعمیق وابستگی و غفلت از توسعه داخلی؟ این نوشتار به بررسی ابعاد فنی، اقتصادی و ژئوپلیتیک این رویداد می‌پردازد.

وضعیت طرف عرضه: چرا روسیه به ایران نیاز دارد؟

برخلاف تصور رایج، در این مقطع زمانی، نیاز روسیه به بازار ایران، از نیاز ایران به گاز روسیه بیشتر است. درک این گزاره برای تنظیم فرمول قیمت حیاتی است:

  • بن‌بست در اروپا: روسیه پس از جنگ اوکراین، بازاری به حجم حدود ۱۲۳ میلیارد مترمکعب در اروپا را از دست داده است. با توقف ترانزیت گاز از اوکراین در سال آینده، ۱۵ میلیارد مترمکعب دیگر نیز از صادرات این کشور کاسته می‌شود.
  • محدودیت گزینه‌های جایگزین:
  • چین: خط لوله «قدرت سیبری ۱» نهایتاً دارای ظرفیت ۳۸ میلیارد مترمکعب است و امکان افزایش جهشی ندارد. پروژه «قدرت سیبری ۲» نیز به دلیل اختلافات قیمتی (چین خواستار قیمت‌های بسیار پایین در حد قیمت داخلی روسیه است) و عدم نیاز فوری چین، در هاله‌ای از ابهام است.
  • ترکیه: اگرچه ترکیه تمایل به تبدیل شدن به هاب گازی دارد، اما زیرساخت‌های فعلی (ترک‌استریم و بلو‌استریم) ظرفیت مازاد محدودی (حدود ۱۰ تا ۱۵ میلیارد مترمکعب) برای افزایش صادرات دارند و اروپا نیز تمایلی به خرید گاز روسی بازصادرات شده از ترکیه ندارد.
  • ال‌ان‌جی: توسعه ظرفیت مایع‌سازی گاز روسیه به دلیل تحریم‌های تکنولوژیک غرب به کندی پیش می‌رود و افزایش چشمگیری تا سال ۲۰۳۰ متصور نیست.

بنابراین روسیه حدود ۹۰ تا ۱۰۰ میلیارد مترمکعب گاز مازاد دارد که برای جلوگیری از آسیب دیدن چاه‌های گاز خود (به دلیل کاهش اجباری تولید) نیازمند فروش آن است. ایران تنها بازار بزرگ و در دسترس برای جذب این حجم عظیم گاز در کوتاه‌مدت است. بنابراین، مذاکره‌کنندگان ایرانی باید از موضع «شریک استراتژیک» و نه «خریدار مضطر» وارد گفتگو شوند.

مزایا و فرصت‌ها

الف) مدیریت بحران ناترازی و نجات صنایع

ایران در پیک مصرف زمستانی با ناترازی روزانه بیش از ۳۰۰ میلیون مترمکعب مواجه است. این کسری، اولین قربانیان خود را از صنایع (پتروشیمی، فولاد و سیمان) می‌گیرد. طبق آمار، عدم‌النفع ناشی از قطع گاز صنایع بین ۲ تا ۱۵ میلیارد دلار برآورد می‌شود. واردات گاز روسیه می‌تواند فوراً این ناترازی را پوشش داده و از سوزاندن سوخت‌های مایع (مازوت و گازوئیل) در نیروگاه‌ها که هم زیان اقتصادی و هم آلودگی شدید زیست‌محیطی دارد، جلوگیری کند.

ب) تحقق رویای «هاب گازی» و سوآپ

بزرگترین مزیت این قرارداد، نه مصرف داخلی، بلکه تجارت گاز است. موقعیت ژئوپلیتیک ایران اجازه می‌دهد گاز را از شمال دریافت کرده و معادل آن را (یا همان گاز را) از جنوب و غرب صادر کند:

  • تثبیت صادرات به عراق و ترکیه: ایران می‌تواند با اتکا به گاز روسیه، به تعهدات صادراتی خود حتی در زمستان پایبند بماند و جریمه‌های بین‌المللی را حذف کند.
  • بازارهای جدید (پاکستان و هند): هند بازاری ۳۰ میلیارد مترمکعبی دارد و پاکستان نیز تشنه انرژی است. ایران می‌تواند گاز روسیه را ترانزیت یا سوآپ کند.

ج) وابستگی متقابل امنیتی

گره خوردن منافع انرژی روسیه به زیرساخت‌های ایران، امنیت ملی را تقویت می‌کند. وقتی شریان حیاتی صادرات گاز روسیه از خاک ایران بگذرد، مسکو انگیزه بالایی برای ثبات و امنیت ایران خواهد داشت.

معایب، ریسک‌ها و چالش‌ها

الف) دام قیمت‌گذاری و یارانه انرژی

بزرگترین چالش اقتصادی، «تراز مالی» این تجارت است.

  • اگر قیمت گاز روسیه بر اساس فرمول‌های جهانی (مثلاً ۲۵ سنت بر مترمکعب) تعیین شود و دولت بخواهد این گاز را به صنایع داخلی که گاز یارانه‌ای دریافت می‌کنند بفروشد، با یک کسری بودجه وحشتناک مواجه می‌شود. (برآورد اولیه نشان می‌دهد با فرض نرخ ۲۵ سنت، دولت سالانه ۲ میلیارد دلار ضرر خواهد کرد).
  • راهکار: گاز وارداتی روسیه صرفاً باید برای «خوراک پتروشیمی‌های صادرات‌محور» با نرخ آزاد یا «سوآپ و صادرات مجدد» استفاده شود، نه مصارف خانگی یارانه‌ای. طبق برآورد دیپلماسی انرژی، قیمت منطقی برای این قرارداد باید در بازه ۱۵ تا ۲۰ سنت باشد تا برای ایران توجیه اقتصادی داشته باشد.

ب) چالش امنیت عرضه و مسیر ترانزیت از آذربایجان

مسیر اصلی انتقال گاز روسیه به ایران از جمهوری آذربایجان می‌گذرد.

  • تنش‌های سیاسی با باکو و مسئله کریدور زنگزور، ریسک قطع جریان گاز را ایجاد می‌کند. وابستگی صنایع استراتژیک ایران به گازی که مسیر آن در دست علی‌اف باشد، خلاف اصول پدافند غیرعامل است.
  • مسیر جایگزین (دریای خزر) نیازمند احداث خط لوله زیردریایی است که زمان‌بر، پرهزینه و دارای چالش‌های زیست‌محیطی است.

ج) سندروم «کالای ارزان وارداتی» و توقف توسعه

ورود حجم عظیم گاز روسیه ممکن است سیاست‌گذاران را تنبل کند. خطر اصلی این است که با وفور گاز وارداتی، پروژه‌های حیاتی «فشارافزایی پارس جنوبی»، «توسعه میادین جدید» و از همه مهم‌تر «پروژه‌های بهینه‌سازی مصرف» به فراموشی سپرده شوند. اگر اصلاح الگوی مصرف صورت نگیرد، گاز روسیه هم طی چند سال در تنور پرمصرف خانگی بلعیده خواهد شد و ناترازی دوباره باز خواهد گشت.

جمع‌بندی و توصیه‌های راهبردی

قرارداد گازی با روسیه، تیغی دو لبه است. اگر ایران صرفاً به عنوان یک «مصرف‌کننده نهایی» وارد این بازی شود، با توجه به قیمت بالای واردات نسبت به فروش داخلی، دچار زیان انباشته و وابستگی امنیتی خواهد شد. اما اگر ایران به عنوان «مدیر توزیع گاز منطقه» عمل کند، این اقدام، مزیت آفرین خواهد بود

الزامات موفقیت این قرارداد عبارتند از:

  • فرمول قیمت مناسب: با توجه به نیاز روسیه، قیمت باید در کف ممکن (زیر ۲۰ سنت) بسته شود.
  • استراتژی مصرف: اولویت مطلق با «صادرات مجدد» و «سوآپ» به عراق، ترکیه و پاکستان باشد. مصرف داخلی تنها در شرایط اضطرار و با نرخ‌های غیریارانه‌ای برای صنایع انجام شود.
  • تنوع مبادی: نباید اجازه داد گاز روسیه جایگزین سرمایه‌گذاری در میادین داخلی شود. درآمد حاصل از ترانزیت گاز روسیه باید عیناً صرف توسعه میادین گازی ایران (به‌ویژه فشارافزایی پارس جنوبی) گردد.
  • تضمین ترانزیت: قرارداد باید به صورت بلندمدت و شامل تضامین سفت و سخت از طرف روس برای امنیت مسیر انتقال (آذربایجان) باشد تا ایران قربانی مناقشات قفقاز نشود.

در نهایت، گاز روسیه نباید «مسکن» ناترازی انرژی ایران باشد، بلکه باید «سرمایه»ای برای ارتقای جایگاه ژئوپلیتیک ایران در نقشه انرژی جهان تلقی شود.

لینک کوتاه:
https://enidcenter.com/?p=5964
کپی کنید کپی شد!

دیدگاهتان را بنویسید

نشانی ایمیل شما منتشر نخواهد شد. بخش‌های موردنیاز علامت‌گذاری شده‌اند *