آخرین مطالب


در دهه اخیر، فناوریهای ازدیاد برداشت نفت (Enhanced Oil Recovery یا EOR) از مجموعهای از راهکارهای فنی برای افزایش تولید مخازن به یکی از مؤلفههای راهبردی مدیریت منابع انرژی تبدیل شدهاند. افت طبیعی تولید در میادین بالغ، کاهش تعداد اکتشافات بزرگ، افزایش بهرهبرداری از ذخایر نفت سنگین و ضرورت حفظ ظرفیت تولید بلندمدت، کشورهای تولیدکننده را به استفاده گستردهتر از این فناوریها سوق داده است. همزمان، افزایش اهمیت سیاستهای کربنزدایی و الزامات زیستمحیطی موجب شده است برخی روشهای EOR، بهویژه تزریق دیاکسیدکربن، بهعنوان ابزاری برای پیوند میان تولید نفت و مدیریت انتشار کربن مورد توجه قرار گیرند.
بررسی مؤسسات بینالمللی مانند Coherent Market Insights و Precedence Research نشان میدهد ارزش بازار جهانی فناوریهای EOR در سال ۲۰۲۴ بین ۴۹ تا ۵۶ میلیارد دلار بوده است. پیشبینی میشود این بازار تا اوایل دهه ۲۰۳۰، با نرخ رشد مرکب سالانه حدود ۵ تا ۷ درصد، به ارزشی در محدوده ۸۰ تا ۱۱۰ میلیارد دلار برسد. این روند بیانگر آن است که EOR دیگر صرفاً یک گزینه فنی برای افزایش ضریب برداشت نیست، بلکه در امنیت انرژی، حفظ سطح تولید و سیاستگذاری کشورهای نفتخیز نقش مهمی دارد.
تزریق گاز و روشهای حرارتی، ستونهای اصلی بازار جهانی EOR را تشکیل میدهند. در سال ۲۰۲۴، سهم تزریق گاز از بازار حدود ۴۶ درصد و سهم روشهای حرارتی نزدیک به ۴۵ درصد برآورد شده است. در کنار این دو گروه، روشهای شیمیایی، ازدیاد برداشت میکروبی یا MEOR و نانوفناوری نیز در حال توسعهاند، هرچند هنوز از نظر مقیاس تجاری با فناوریهای بالغ فاصله دارند.
بازار تزریق بخار بهعنوان یکی از مهمترین زیرمجموعههای روشهای حرارتی، در سال ۲۰۲۴ حدود ۱۲ میلیارد دلار ارزش داشته است. انتظار میرود این رقم تا سال ۲۰۳۲، با نرخ رشد سالانه نزدیک به ۸ درصد، به بیش از ۲۲ میلیارد دلار برسد. شرکتهایی مانند Chevron، CNPC و Cenovus از بازیگران پیشتاز این حوزه محسوب میشوند. در کنار روشهای متعارف تولید بخار، بازار فناوریهای کمکربن، بهویژه بخار خورشیدی، با نرخ رشدی بیش از ۱۸ درصد در سال در حال گسترش است. این رشد نشاندهنده حرکت تدریجی صنعت به سمت کاهش مصرف سوختهای فسیلی و شدت انتشار کربن در عملیات EOR است. شکل 1 سهم روشهای مختلف ازدیاد برداشت و پیشبینی حجم بازار آنها را نشان میدهد.
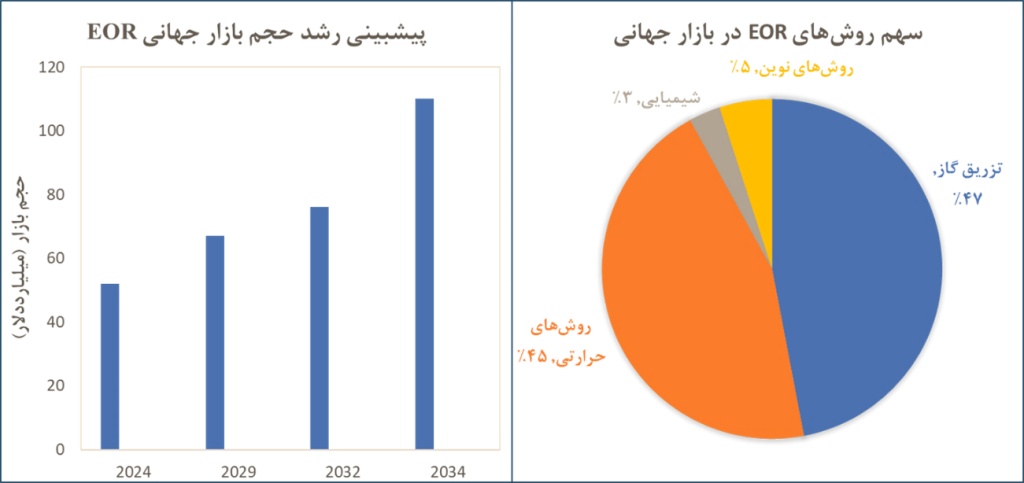
شکل ۱- سهم هر یک از روشهای ازدیاد برداشت و پیشبینی حجم بازار
آمریکای شمالی بزرگترین بازار EOR جهان است و بیش از ۴۰ درصد ظرفیت عملیاتی این حوزه را در اختیار دارد. ایالات متحده در زمینه تزریق CO₂ جایگاه نخست را دارد و تولید نفت این کشور از طریق CO₂-EOR در سال ۲۰۲۴ حدود ۳۱۰ تا ۳۲۰ هزار بشکه در روز برآورد شده است. شبکه گسترده خطوط لوله انتقال CO₂ در حوزه پرمین، زیرساخت اصلی توسعه این بازار را فراهم کرده است. شرکتهایی مانند Occidental Petroleum، ExxonMobil و Chevron از مهمترین بازیگران این حوزه هستند.
شرکت Occidental بیش از ۵۰ سال تجربه عملیاتی در زمینه تزریق CO₂ دارد و در حال توسعه یک پروژه بزرگ جذب مستقیم دیاکسیدکربن از هوا یا DAC برای تأمین CO₂ مورد نیاز عملیات EOR خود است. در کانادا نیز شرکتهایی مانند Cenovus و Suncor با تمرکز بر روشهای حرارتی، بهویژه فرایند تخلیه ثقلی با کمک بخار یا SAGD و تزریق بخار، نقش مهمی در توسعه میادین ماسههای نفتی آلبرتا دارند.
در خاورمیانه، عمان یکی از نمونههای شاخص استفاده از فناوریهای حرارتی پیشرفته است. شرکت PDO Oman با همکاری GlassPoint پروژههای تولید بخار خورشیدی را برای میادین نفت سنگین اجرا کرده است. این پروژهها امکان کاهش معنادار مصرف گاز طبیعی در تولید بخار را فراهم کردهاند. در چین، شرکت CNPC و در روسیه شرکت LUKOIL سرمایهگذاری گستردهای در زمینه احتراق درجا و سایر روشهای حرارتی مناسب مخازن نفت سنگین انجام دادهاند.
در آمریکای جنوبی، برزیل و ونزوئلا بیشتر بر تزریق گاز طبیعی و روشهای فشارافزایی در میادین فراساحلی و مخازن نفت سنگین تمرکز دارند. Petrobras در برزیل و PDVSA در ونزوئلا از بازیگران اصلی این منطقه به شمار میروند. در مجموع، بازار جهانی EOR به سمت ساختاری چندقطبی حرکت میکند که در آن هر منطقه بر فناوری متناسب با نوع مخازن، زیرساختها و منابع در دسترس خود متمرکز است.
در میان روشهای تزریق گاز، تزریق CO₂ جایگاهی ویژه دارد؛ زیرا علاوه بر افزایش بازیافت نفت، امکان ذخیرهسازی دائمی بخشی از کربن در سازندهای زیرزمینی را نیز فراهم میکند. این ویژگی، CO₂-EOR را به نقطه اتصال صنعت نفت با سیاستهای اقلیمی و برنامههای مدیریت انتشار کربن تبدیل کرده است.
شرکتهایی مانند Oxy، Denbury و ExxonMobil در آمریکای شمالی در حال توسعه این مسیر هستند. پروژههایی نیز در چین و خاورمیانه تعریف شدهاند. بااینحال، گسترش این فناوری به دسترسی پایدار و اقتصادی به CO₂ و ایجاد زیرساختهای جمعآوری، انتقال و تزریق وابسته است. در کشورهایی که دسترسی کافی به CO₂ ندارند، تزریق گاز طبیعی و نیتروژن همچنان از روشهای مهم افزایش فشار مخزن و بهبود بازیافت نفت محسوب میشود.
ارزش بازار EOR شیمیایی در سال ۲۰۲۴ حدود ۱ تا ۱.۵ میلیارد دلار برآورد شده است. این بخش، بهویژه در منطقه آسیا ـ اقیانوسیه، با نرخ رشدی بیش از ۹ درصد در حال گسترش است. چین بزرگترین بازیگر این بازار به شمار میرود و شرکتهایی مانند Sinopec و SNF در توسعه و استفاده از فناوریهای پلیمری نقش مهمی دارند.
بر اساس گزارشها، تزریق پلیمر در برخی پروژهها توانسته است بازیافت نفت را حدود ۱۵ تا ۲۰ درصد افزایش دهد. بااینحال، هزینه مواد شیمیایی یکی از مهمترین محدودیتهای اقتصادی این روش است و حدود ۳۰ تا ۴۰ درصد هزینه کل پروژه را تشکیل میدهد. بنابراین، توسعه مواد ارزانتر، مقاومتر و سازگار با شرایط پیچیده مخازن، از الزامات رشد آینده این بازار است.
در حوزه فناوریهای نوین، MEOR و نانوفناوری بیشتر بهعنوان بازارهای نوظهور و آیندهساز مطرحاند. ارزش بازار MEOR در سال ۲۰۲۴ حدود ۸۵۰ میلیون دلار برآورد شده و شرکتهایی مانند BP و Equinor پروژههای پایلوتی را در این زمینه اجرا میکنند. بازار کاربرد نانوفناوری در EOR نیز بهویژه در ایالات متحده و چین رو به رشد است و تخمین زده میشود ارزش آن تنها در آمریکا بیش از ۲ میلیارد دلار باشد. بااینحال، این فناوریها همچنان در مرحله گذار از تحقیق و پایلوت به کاربرد صنعتی قرار دارند و در کوتاهمدت نمیتوانند جایگزین روشهای بالغ شوند. شکل 2 توزیع جغرافیایی روشهای مختلف ازدیاد برداشت را نشان میدهد.
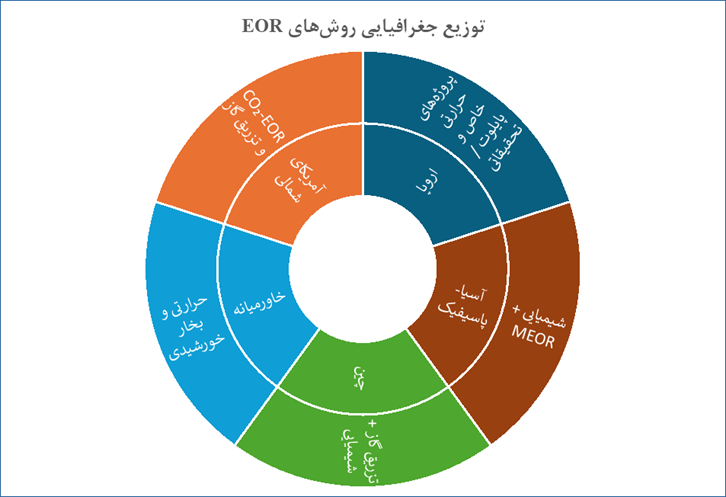
شکل ۲- توزیع جغرافیایی روشهای ازدیاد برداشت نفت
بازار جهانی فناوریهای ازدیاد برداشت نفت در حال حرکت به سمت ساختاری چندقطبی، متنوع و هماهنگتر با سیاستهای زیستمحیطی است. آمریکای شمالی با برخورداری از شبکه انتقال CO₂، قطب اصلی CO₂-EOR محسوب میشود و کانادا در استفاده از روشهای حرارتی، بهویژه SAGD، جایگاهی پیشرو دارد. خاورمیانه و چین نیز در توسعه روشهای ترکیبی، احتراق درجا و فناوریهای کمکربن مانند بخار خورشیدی فعالاند. منطقه آسیا ـ اقیانوسیه، بهویژه چین، به قطب رشد روشهای شیمیایی مبتنی بر پلیمر و سورفکتانت تبدیل شده است.
در آینده، موفقیت بازار EOR به کاهش هزینههای عملیاتی، تأمین پایدار CO₂، گسترش زیرساختهای انتقال، توسعه مواد و تجهیزات کارآمد، بومیسازی فناوری و انطباق با سیاستهای اقلیمی وابسته خواهد بود. روشهای تزریق گاز و حرارتی در میانمدت جایگاه غالب خود را حفظ خواهند کرد، اما سهم فناوریهای شیمیایی، میکروبی، نانوفناوری و راهکارهای کمکربن نیز بهتدریج افزایش خواهد یافت. در نتیجه، EOR در سالهای آینده نهفقط ابزاری برای افزایش تولید نفت، بلکه بخشی از راهبرد جامع مدیریت مخازن، امنیت انرژی و کاهش شدت انتشار کربن خواهد بود.
نگارنده: مرکز توسعه پایدار انرژی (پایا)
#ازدیاد_برداشت_نفت
#فناوریهای_EOR
#تزریق_دیاکسیدکربن
#بازار_جهانی_انرژی