مهمترین مهمترین رخداد اقتصادی جنگ رمضان، تسلط ایران بر تنگه هرمز و مدیریت تردد کشتیهای تجاری و نظامی در این آبراهه مهم دریایی است. چگونگی پاسداری از این دستاورد، که به قیمت خون شهدا و ایستادگی مردم ایران در دو جنگ نظامی اخیر به دست آمده، مسئلهای مهم برای کارشناسان بینالمللی است.
گروه مالی JP Morgan، بهعنوان مهمترین بنگاه بانکی، مالی و تحلیلگر بازارهای سرمایه در آمریکا، در هفته گذشته اعلام کرد که وضعیت در بازارهای انرژی دیگر با شاخصهای قبلی قابل تصمیمگیری و پیشبینی نیست. در یک جنگ نظامی–اقتصادی، شناخت نقطهٔ مؤثر فشار اقتصادی که به تصمیمی سیاسی مانند آتشبس، تفاهم یا قرارداد منجر شود، اهمیتی حیاتی دارد؛ در واقع باید به این پرسش پاسخ داد که چه میزان فشار اقتصادی سبب میشود طرف مقابل از ادامه سیاستهای نظامی خود منصرف شود.
در چنین شرایطی، درک صحیح طرف ایرانی از وضعیت جهانی بازارهای انرژی، ابزارهای اثرگذاری و میزان کارایی آنها، در اتخاذ تصمیمات یا استفاده از اهرمهای چانهزنی در عرصه حقوقی و سیاسی بسیار مهم است. در این گزارش کوتاه، به چند داده مهم و بسیار اثرگذار در حوزه اقتصادی پرداخته میشود.
براساس بر اساس گزارش JP Morgan، چهار نقطه عطف اقتصادی سبب میشود آمریکا در شرایط جنگ به یک تصمیم سیاسی برسد. این چهار نقطه عطف عبارتاند از: تورم بالای ۴ درصد، نفت ۱۰۰ دلاری، افزایش بازده اوراق قرضه ۱۰ ساله به ۵ درصد، و قیمت بنزین ۵ دلار در هر گالن.
در زمان پذیرش آتشبس در ۱۹ فروردین، یک مورد از این چهار شاخص (نفت فیزیکی ۱۴۵ دلاری) و در زمان امضای تفاهمنامه و هفتههای منتهی به آن، دو مورد از این شاخصها (تورم 4.2 درصدی ماه مه و نفت فیزیکی ۱۰۳ دلاری) محقق شده بود.
بر اساس آخرین گزارشها، تا ۱۸ سپتامبر (هفته پایانی شهریورماه)، سه شاخص تورم، قیمت نفت و بازده اوراق دهساله (5.01 درصد) به آستانه بحران رسیدهاند و قیمت بنزین و گازوئیل نیز با ثبت رقم 4.48 دلار، در حال نزدیکشدن به مرز ۵ دلار در هر گالن است؛ بنابراین، تقریباً تمامی نماگرهای تصمیمگیری سیاسی–اقتصادی در مدل آمریکایی فعال شدهاند.
طی ۴۰ سال اخیر، یکی از مهمترین ابزارهای اقتصادی آمریکا برای ادامه سیاستهای نظامی خود، استفاده از ابزار ذخایر راهبردی بود. آمریکا ایجاد ذخایر راهبردی نفت را از بحران انقلاب ایران و جنگ اعراب و اسرائیل در ابتدای دهه ۸۰ میلادی شروع کرد. در جنگ عراق و دورهٔ اشغال آن، این ذخایر به رکورد ۷۰۰ میلیون بشکه (معادل ۶۰ روز ذخیره بدون یک قطره تولید یا واردات نفت) رسید و با جنگ روسیه و اوکراین برای نجات اروپا از بحران انرژی، به ۳۴۹ میلیون بشکه کاهش یافت.
بر اساس شکل 1، در طی شش ماه اخیر میزان آزادسازی ذخایر آمریکا به کف عملیاتی خود رسیده است و نمودارهای هفتگی آزادسازی نیز نشاندهنده بیاثر شدن این ابزار مهم حمایتی از بازار انرژی آمریکاست؛ وضعیتی که در گزارش رسمی دفتر محاسبات دولتی (نهاد مشاور کنگره آمریکا) در ماه مه ۲۰۲۶ (اردیبهشتماه ۱۴۰۵) پیشبینی و درباره آن هشدار داده شده بود.
اتمام آزادسازی این ذخایر، ریسک تأمین نفت در ماههای آتی را بالا برده است؛ بهطوریکه فاصله قیمت نفت آتیِ یکماهه و آتیِ ششماهه از ۲۸ درصد در ماه اول جنگ، به کمتر از ۱۱ درصد رسیده است. این تغییر به این معنی است که شرکتهای تجاری و پالایشگاههای نفت دیگر انتظار حل بحران انرژی در کوتاهمدت را ندارند.
نکته مهم دیگر در مورد ذخایر راهبردی، گزارش آژانس بینالمللی انرژی است که نشان میدهد گروه ۷ برخلاف تعهد ۴۰۰ میلیون بشکهای اولیه، تنها ۲۰۰ میلیون بشکه از ذخایر را آزادسازی کردهاند و بهجز ژاپن و آمریکا، ۵ کشور دیگر (فرانسه، آلمان، انگلستان، ایتالیا و کانادا) همکاری لازم را در زمینه آزادسازی ذخایر نداشتهاند. این عدم همکاری نشان میدهد که کشورهای متحد و دوست آمریکا نیز نمیتوانند روی وعده و تعهد آمریکا برای تأمین انرژی حساب کنند.
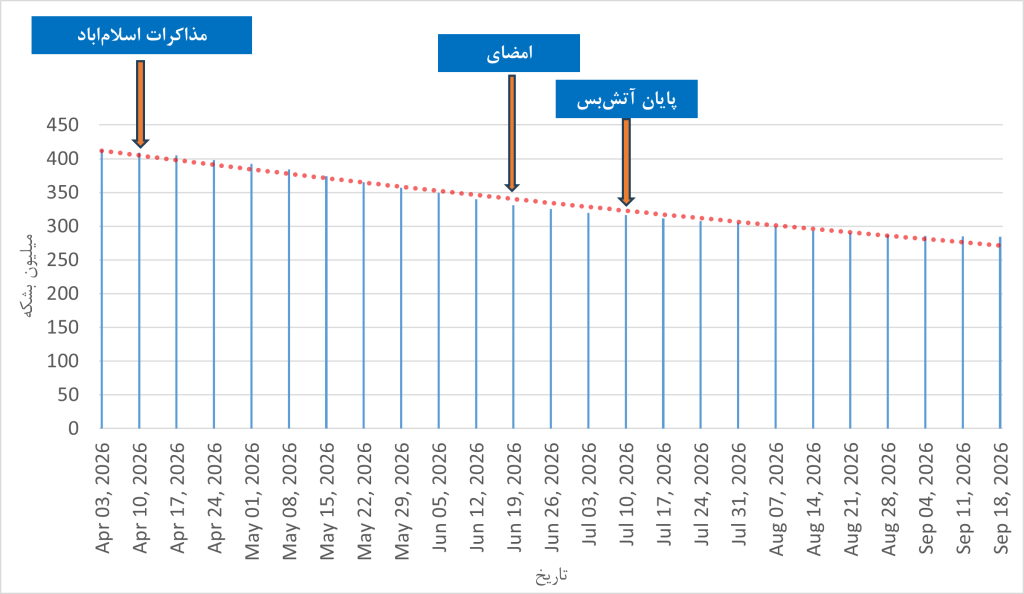
شکل 1- وضعیت آزادسازی ذخایر آمریکا در شش ماه گذشته
در گزارش قبلی JP Morgan، کف ذخایر نفت در دنیا عدد ۷۶۰۰ میلیون بشکه تخمین زده شده بود. این عدد حاصل مجموع نفت موجود در نفتکشهای دریایی (۲۰۰۰ میلیون بشکه)، خطوط لوله انتقال و ذخایر بنادر بارگیری و پالایشگاهی (۴۸۷۰ میلیون بشکه) و ذخایر راهبردی (۱۳۳۰ میلیون بشکه) است.
در آخرین گزارش آژانس بینالمللی انرژی، وضعیت ذخایر جهانی نفت در این کف اضطراری قرار گرفته است. تا رسیدن به کف فیزیکی ذخایر نفت جهان (وضعیتی که جریان نفت در برخی از نقاط دنیا متوقف خواهد شد) تنها ۶۰۰ میلیون بشکه فاصله وجود دارد که معادل ۶۰ روز ادامه انسداد هوشمند تنگه هرمز است.
تداوم بحران هرمز در دو ماه آتی سبب میشود جریان نفت در برخی از کشورهای جهان قطع شود؛ کمااینکه پمپبنزینهای خالی در انگلستان و فرانسه طی برخی از ساعات شبانهروز، از نشانههای آغاز این بحران به شمار میروند.
با توجه به سه عامل پیشین، همه کشورهای جهان به این نتیجه رسیدهاند که احتمال وقوع بحران شدید و جهانی کمبود انرژی در دو ماه آینده بسیار بالا است. همین موضوع سبب شده نرخ کرایه حمل نفت خام طی یک ماه گذشته در تمامی مسیرهای دریایی بهطور بیسابقهای جهش یابد؛ بهگونهای که هزینه انتقال هر بشکه نفت خام از غرب آفریقا به چین از ۷ دلار به ۲۳ دلار، و هزینه انتقال از خلیج فارس به چین از 2.5 دلارِ پیش از جنگ، به بیش از ۲۵ دلار در هر بشکه رسیده است.
شایان ذکر است که در آغاز جنگ، یک شوک اولیه در هزینههای کشتیرانی پدید آمد، اما افزایش سهبرابری تا دهبرابری اخیر، به تحولات یک ماه گذشته تعلق دارد و مستقیماً متأثر از روند اتمام ذخایر راهبردی آمریکا، افت ذخایر جهانی نفت و حرکت بهسوی بینالمللیشدن بحران کمبود انرژی است.
نکته راهبردی آن است که امروزه به دلیل ریسک جنگ و ناامنی در تنگه هرمز، هزینه حمل هر بشکه نفت از این آبراهه حدود ۲۵ دلار بیش از شرایط عادی است. این ۲۵ دلار در عمل برگ برنده و اهرم اصلی چانهزنی ایران در مذاکرات به شمار میرود؛ چراکه تضمین امنیت تنگه هرمز از سوی ایران، این هزینه مازاد را از دوش بازار برمیدارد. از سوی دیگر، برآوردها حاکی از آن است که جبران خسارات جنگ برای ایران به حدود ۳ تا ۵ دلار به ازای هر بشکه نیاز دارد؛ بنابراین، ایران میتواند در مذاکرات به طرفهای درگیر پیشنهاد کند که در ازای کاهش ریسک ۲۵ دلاری و بازگشت آرامش به خطوط کشتیرانی، حداقل ۵ دلار در هر بشکه به مدت ۵ سال بهعنوان غرامت جنگی به ایران پرداخت شود. این معامله برای طرف مقابل نیز کاملاً توجیهپذیر و مقرونبهصرفه خواهد بود؛ زیرا همچنان به صرفهجویی خالصی نزدیک به ۲۰ دلار در هر بشکه دست مییابد.در شکل 2، روند افزایش هزینه حملونقل نفت در سالهای اخیر نشان داده شده است.
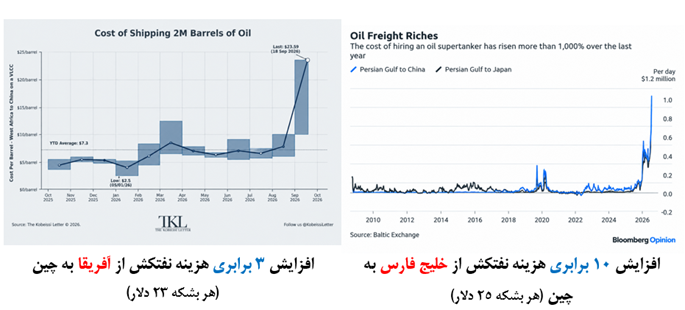
شکل 2- وضعیت افزایش ریسک تامین نفت و هزینه انتقال هر بشکه نفت از طریق دریا
طی محاسبات اقتصادی و مدلسازی انجامگرفته، به ازای قیمت نفت ۱۰۰ دلار در هر بشکه، میزان عدمالنفع ایران در هر روز ادامه بحران (شامل قطع صادرات نفت [درآمدهای نفتی] و قطع تجارت دریایی)، معادل ۲۲۵ میلیون دلار در روز است؛ در حالی که افزایش هزینه خانوارهای آمریکایی در هر روز معادل ۱۲۰۰ میلیون دلار (بیش از ۵ برابر) و افزایش هزینههای جهانی معادل ۵۴۰۰ میلیون دلار (بیش از ۲۴ برابر) است.
از آنجا که نرخ اثرگذاری و فشار اقتصادی تابع قیمت نفت است، در شکل 3، مدلسازی اثرات قیمت نفت بر آمریکا نسبت به ایران نشان داده شده است. در واقع این نمودار، نسبت افزایش هزینههای آمریکا به عدمالنفع ایران را به ازای قیمت نفت نشان میدهد. در این شکل، خط سبزرنگ، خط مبنای محاسبات و نقطه صفر است که وضعیت روز قبل از جنگ را نشان میدهد؛ در آن برهه، قیمت نفت به ازای هر بشکه بهطور متوسط ۷۰ دلار بود.
قیمت نفت در بازه ۱۰۰ تا ۱۵۰ دلار، سریعترین اثرات اقتصادی متقابل را بر آمریکا وارد میکند (بین ۵ تا ۱۰ برابر) و در این وضعیت، با وجود افزایش قیمت ۸۰ دلاری، میزان اثرگذاری بر اقتصاد آمریکا ۱۰ برابر میشود. تلاقی خط قرمز با خط زردرنگ، یک نقطه بهینه را نشان میدهد که با کمترین افزایش قیمت در محدوده ۱۵۰ دلار، بیشترین فشار ایجاد میشود.
در قیمتهای ۱۵۰ تا ۴۰۰ دلاری، با وجود افزایش 2.6 برابری قیمت نفت، نرخ اثرگذاری تنها 0.5 برابر افزایش پیدا کرده و مطلوب نخواهد بود؛ بنابراین بعد از این نقطه بهینه، افزایش قیمتها (عبور از خط زردرنگ) سبب رشد چندبرابری فشار نمیشود و نمودار به یک مجانب میرسد.
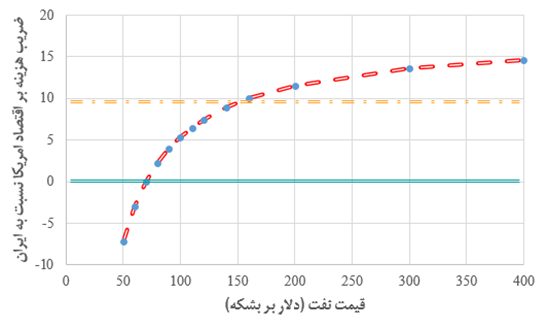
شکل 3- تغییر نرخ اثرگذاری فشار اقتصادی جنگ بر آمریکا و ایران نسبت به قیمت نفت
دادههای قیمت نفت فیزیکی با شاخص (Dated Brent) و نفت آتی با شاخص (ICE Brent) یک واگرایی جدی مشابه هفتههای پایانی جنگ ۴۰روزه را نشان میدهد. این یک رخداد بیسابقه در بازار نفت است که در آن، اختلاف قیمت نفت فیزیکی (نفتی که پالایشگاه خریداری میکند و مردم در باک خودرو هزینه آن را پرداخت میکنند) با نفت آتیِ روی تابلوی بازار نفت به بیش از ۲۵ دلار در هر بشکه رسیده است.
این وضعیت، نشانه بیاعتمادی بخش اقتصادی به اظهارات و تهدیدهای مقامات سیاسی است و زمینه را برای جدایی منافع اقتصادی شرکتها از سیاستهای هیئت حاکمه فراهم میکند. در چنین فضایی، تهدید به اقدام نظامی تنها سبب تشدید واگرایی این دو شاخص اقتصادی و رقیقشدن امیدهای اقتصادی خواهد شد؛ لذا توصیه میشود با توجه به تجربه هفتههای پایانی جنگ، تصمیمگیران کشور مرعوب تهدیدات نظامی آمریکا نشوند.
در شکل 4، روند قیمت نفت از دیماه سال ۱۴۰۴ تا شهریورماه ۱۴۰۵ نشان داده شده است. بر اساس این شکل، قیمت نفت در شرایط مذاکره روندی کاهشی داشته است.
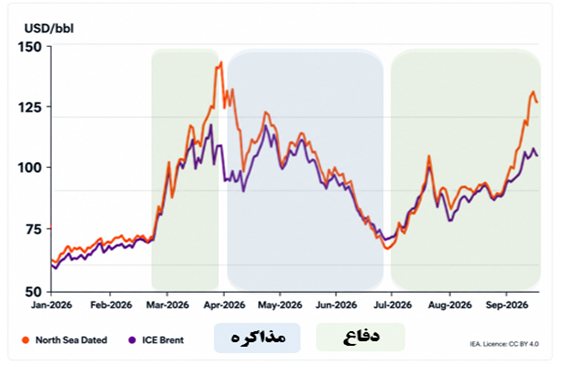
شکل 4- تغییر قیمت نفت فیزیکی و نفت تابلو از اغاز جنگ تا امروز
دادههای حوزه اقتصادی و بازار نفت نشان میدهند با ورود به ماه هشتم جنگ، امیدها برای مهار بحران در کوتاهمدت از دست رفته و در مقابل، بیم از کمبود جدی نفت در دو ماه آتی با توجه به ورود به دوره سرد سال، بهطور چشمگیری افزایش یافته است. در برابر این جهش شدید ریسک، ذخایر راهبردی نفت آمریکا تقریباً بیاثر شده و ذخایر جهانی نفت نیز وارد مرحله هشدار عملیاتی (کف اضطراری) شده است و تنها دو ماه با کف فیزیکی خود فاصله دارد. تداوم بحران انرژی در روسیه و افزایش بیسابقه هزینه تأمین نفت (هزینه حمل نفت با کشتی)، بهخوبی واقعیت این بحران را اثبات میکند و نیاز مبرم آمریکا و گروه هفت به حل بحران خودساخته هرمز را نشان میدهد.
در چنین شرایطی، هرگونه اقدام نظامی تنها به تشدید بحران و تنگتر شدن حلقه فشار بر بازارهای انرژی منجر خواهد شد؛ لذا به نظر میرسد تهدیدهای نظامی اخیر آمریکا، همزمان با ارسال پیامهای مکرر برای مذاکره، اقدامی پیشدستانه جهت دستیابی به یک تصمیم سیاسی مشابه تفاهمنامه باشد. وضعیت بازارهای انرژی حاکی از آن است که طی دو ماه آتی، این بحران از سطح تقابل دوجانبه ایران و آمریکا فراتر رفته و همانند اپیدمی کرونا، به یک بحران جهانی در تأمین و حتی سرقت نفت بدل خواهد شد.
با توجه به پیامدهای عمیق و بیسابقه این جنگ در نظم نوظهورِ پساجنگ و اهرم بسیار ارزشمند اقتصادی ایران (اعمال اراده در تنگه هرمز)، پیشنهاد میشود بهجای مذاکرات مستقیم با دولت متخاصم آمریکا، روند مذاکرات برای پایان جنگ و حفظ امنیت تنگه هرمز در قالب سازوکار پیمان بریکس پیگیری شود. دریافت غرامت، اخذ عوارض از تردد کشتیها (حداقل به میزان ۵ دلار در هر بشکه برای مدت ۵ سال) و تعریف معماری نوین امنیت خلیج فارس پس از تخلیه پایگاههای آمریکایی، میتواند با حضور کشورهای متأثر از این بحران، شامل چین، هند، پاکستان، عربستان، امارات، عراق، ژاپن و کره جنوبی، و با تأکید بر عدم حضور آمریکا به سرانجام برسد. چنین سازوکاری، هم بهدلیل وجود ضمانتهای امنیتی معتبر الزامآور خواهد بود و هم بهواسطه منافع بالای اقتصادی، برای طرفین تعهد پایدار ایجاد میکند.